Un projet d’achat immobilier peut aujourd’hui sembler simple sur le papier, puis se compliquer à chaque étape. Entre le financement, les frais annexes, les démarches notariales et le manque d’épargne, beaucoup de ménages doivent revoir leur calendrier ou leurs ambitions. En Martinique, l’achat d’un terrain, d’une maison ou d’un immeuble à rénover exige désormais une préparation bien plus solide.
Un contexte financier qui rend chaque décision plus lourde
Les 9 et 10 octobre 2026, le 21e Salon de l’immobilier, du logement et du crédit, organisé au Palais des Congrès de Madiana, a illustré cette réalité. Professionnels du secteur et particuliers s’y sont rencontrés autour de projets d’acquisition, de construction, de rénovation et de financement.
Les visiteurs ne viennent plus seulement chercher un bien immobilier. Ils cherchent aussi des réponses concrètes sur leur capacité d’emprunt, leur apport personnel, les conditions bancaires et les démarches administratives. L’incertitude économique pèse sur les décisions, surtout lorsque le projet cumule plusieurs objectifs.
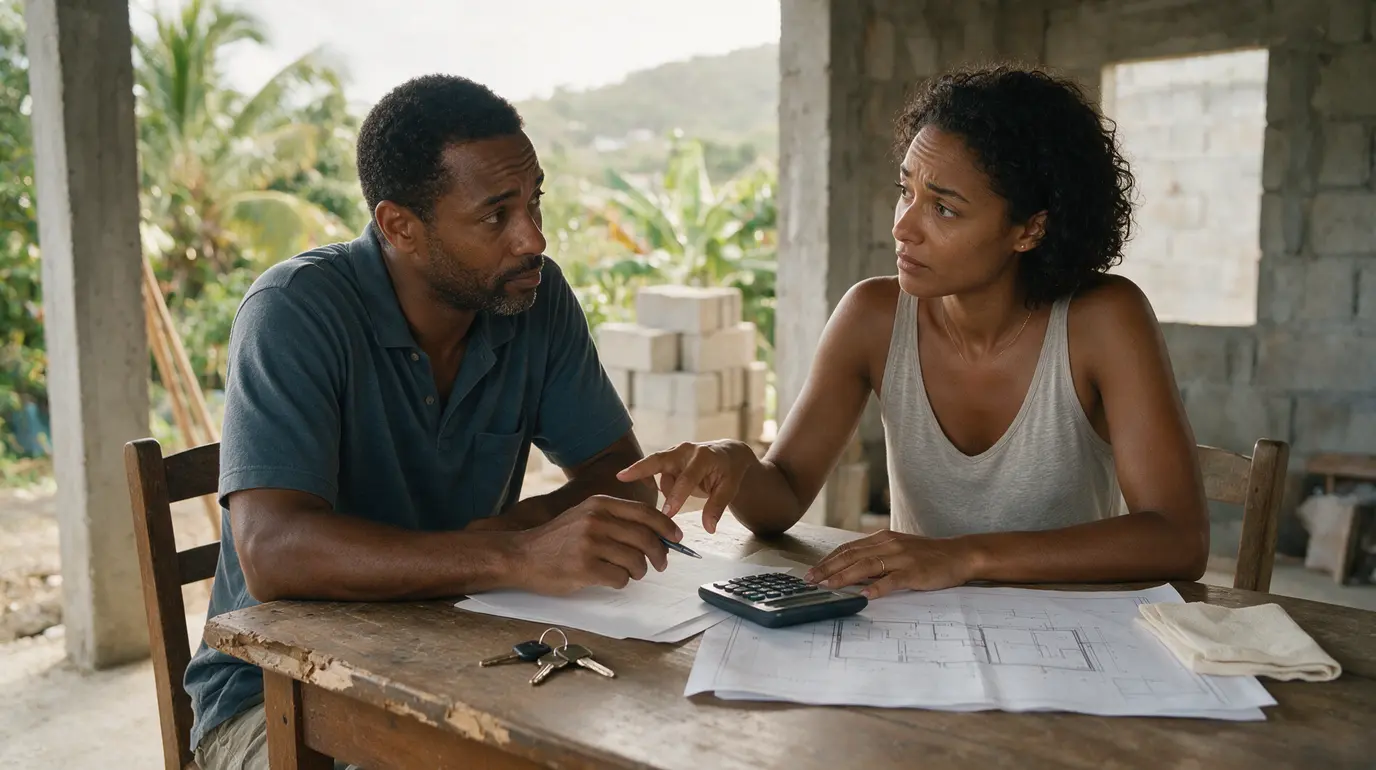
C’est le cas de David et Davina, qui souhaitent acheter un terrain pour bâtir leur maison tout en investissant dans un immeuble à rénover. Leur projet, préparé depuis un an, montre à quel point l’achat immobilier peut devenir complexe lorsqu’il s’ajoute à des questions de succession, de notariat ou de budget familial.
La difficulté ne vient donc pas uniquement du prix affiché sur une annonce. Elle commence souvent avant même la première visite, au moment de vérifier si le projet est réellement finançable. Mais la question centrale reste celle du crédit.
Des taux proches de 3,8 % qui réduisent la capacité d’achat
Les taux d’intérêt avoisinent 3,8 % selon le dossier de l’emprunteur et la durée du prêt. Ce niveau de taux limite mécaniquement la somme qu’un ménage peut emprunter. À revenus égaux, une mensualité finance moins de capital lorsque le coût du crédit augmente.
Pour les futurs propriétaires, cette évolution oblige à arbitrer. Certains doivent viser une surface plus petite, changer de secteur géographique, reporter des travaux ou allonger la durée d’emprunt. D’autres doivent constituer un apport plus important avant de déposer leur demande de prêt immobilier.
Le dossier bancaire reste déterminant. La banque examine notamment la stabilité des revenus, les charges existantes, les crédits en cours, l’épargne disponible et la cohérence globale du projet. Dans le cas d’un achat avec travaux, elle évalue aussi le budget de rénovation et les devis présentés.
La conseillère en financement Pascale Rejon, directrice d’AFR Financement, insiste sur un point essentiel : rassembler les pièces demandées ne suffit plus. Il faut bâtir une stratégie adaptée à la situation, aux objectifs et aux contraintes de chaque acquéreur.
Cette stratégie peut inclure la préparation de l’apport, l’analyse de l’endettement, la consolidation de l’épargne et le choix du montage financier. Encore faut-il savoir par où commencer avant de se lancer dans les annonces.
Préparer son achat avant même de rechercher un bien
Les agences immobilières observent que l’accompagnement doit parfois débuter avant la recherche d’une maison, d’un appartement ou d’un terrain. Davy Bernard, président de Caribbean Standard Immobilier, évoque notamment un travail d’éducation financière pour les personnes qui n’ont pas réussi à mettre de l’argent de côté.
L’objectif est de structurer le projet avant la visite du premier bien. Cette démarche évite de tomber sous le charme d’un logement inaccessible ou de signer trop vite un compromis de vente sans financement suffisamment sécurisé.
- Faites le point sur votre budget réel. Listez vos revenus, vos charges fixes, vos crédits éventuels et votre épargne disponible. Cette photographie financière doit être honnête, y compris pour les dépenses irrégulières.
- Déterminez votre apport personnel. Il peut participer au financement du prix d’achat, mais aussi couvrir une partie des frais de notaire, des frais de garantie ou des frais de dossier bancaire.
- Chiffrez toutes les dépenses du projet. Pour une construction, ajoutez au terrain le coût de la maison, les raccordements, les études nécessaires et les éventuels aménagements. Pour un immeuble à rénover, prévoyez les travaux avec des devis détaillés.
- Constituez un dossier complet. Préparez vos justificatifs de revenus, relevés de comptes, documents d’épargne, tableaux d’amortissement des crédits existants et éléments relatifs au bien envisagé.
- Rencontrez plusieurs interlocuteurs. Banque, courtier ou conseiller en financement, agent immobilier et notaire n’interviennent pas au même moment, mais leurs analyses doivent être cohérentes.
- Recherchez le bien une fois le cadre défini. Une estimation claire de votre capacité de financement permet de négocier avec davantage de sérénité et de réactivité.
Cette anticipation est particulièrement importante lorsqu’un achat dépend d’une succession ou implique plusieurs acquéreurs. Dans ces dossiers, un calendrier mal maîtrisé peut retarder l’ensemble du projet.
Le financement n’est toutefois pas le seul obstacle. La structure même du marché martiniquais crée aussi des écarts importants entre les budgets.
Entre 100 000 et 550 000 euros, un marché aux seuils sensibles
En 2026, les professionnels constatent une évolution des montants des biens effectivement acquis. Chez Guy Hoquet, Ralph Nalamoutou, directeur des ventes, situe généralement les prix des biens vendus entre 100 000 et 550 000 euros.
Cette fourchette ne signifie pas que tous les budgets trouvent facilement preneur. Les biens les plus coûteux rencontrent davantage de difficultés, car le nombre d’acquéreurs capables de les financer est plus limité. Au-delà de 150 000 euros, certains biens peuvent atteindre 800 000 euros, voire 1 million d’euros.
| Élément observé | Repère en Martinique en 2026 |
|---|---|
| Prix habituellement constatés chez Guy Hoquet | De 100 000 à 550 000 euros |
| Biens les plus onéreux évoqués | De 800 000 euros à 1 million d’euros |
| Taux d’intérêt selon les dossiers et la durée | Environ 3,8 % |
| Édition du Salon de l’immobilier, du logement et du crédit | 21e édition, les 9 et 10 octobre 2026 |
Pour un acheteur, le prix de vente ne doit jamais être considéré isolément. Un logement ancien peut nécessiter des travaux. Un terrain à bâtir suppose un projet de construction complet. Un immeuble destiné à la rénovation exige une évaluation rigoureuse de son état, de son potentiel locatif et du coût des interventions.
Ces écarts de budget expliquent pourquoi l’accompagnement devient central. Mais plusieurs paramètres locaux peuvent également modifier la valeur d’un bien ou sa facilité de revente.
Travaux, sargasses et environnement : les éléments à intégrer au projet
En Martinique, la rénovation peut représenter une opportunité, à condition de ne pas sous-estimer son coût. Avant une offre d’achat, il est prudent de vérifier l’état de la toiture, de l’électricité, de la plomberie, de l’assainissement et des éventuels désordres structurels. Les devis permettent ensuite d’établir un plan de financement crédible.
La localisation mérite la même attention. Les échouements de sargasses sont devenus un facteur immobilier dans les Antilles. En Martinique comme en Guadeloupe, un rapport évoqué dans l’actualité locale fait état d’une dépréciation d’au moins 25 % du prix du marché dans les secteurs régulièrement touchés.
Cette donnée ne signifie pas que tous les biens situés près du littoral perdent automatiquement un quart de leur valeur. Elle rappelle surtout l’importance d’observer le quartier, l’exposition du logement, la fréquence des nuisances et les conditions de revente futures.
Le marché régional évolue aussi autour de la mobilité des acheteurs. Au Brésil, l’Amapá attire un nombre croissant d’acquéreurs guyanais, notamment à Macapá, sa capitale. Les constructions s’y multiplient et les prix augmentent dans certains quartiers, portés par des prix jugés attractifs, une fiscalité avantageuse et des perspectives de rendement locatif.
Pour un projet en Martinique, l’essentiel reste toutefois de comparer des situations comparables. Un bien acheté pour y vivre ne se finance pas et ne se choisit pas comme un investissement locatif.
Les erreurs qui fragilisent le plus un dossier d’achat
La première erreur consiste à chercher un bien avant d’avoir évalué sa capacité d’emprunt. Cette précipitation expose à des déceptions et peut pousser à accepter un financement mal adapté.
La deuxième erreur est d’oublier les dépenses périphériques. Frais de notaire, garanties, assurance emprunteur, travaux, équipements et charges futures doivent apparaître dans le budget dès le départ.
Enfin, il ne faut pas présenter un projet imprécis, surtout pour une construction ou une rénovation. Un dossier bancaire est plus solide lorsque le prix d’achat, le coût des travaux, l’apport et le calendrier sont clairement documentés.
Un projet immobilier réalisable en Martinique commence donc par une préparation financière rigoureuse. Plus le dossier est construit tôt avec les bons partenaires, plus la recherche d’un terrain, d’une maison ou d’un investissement peut se faire avec une vision réaliste et sécurisée.
— Alexis